Domain vtpe.de kaufen?
Wir ziehen mit dem Projekt
vtpe.de um.
Sind Sie am Kauf der Domain
vtpe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vtpe.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **


Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
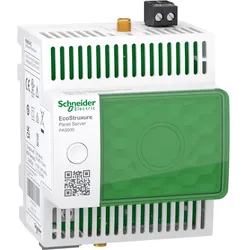
Schneider PAS600, AutomatisierungDer Schneider PAS600 Panel Server Universal ist ein vielseitiges Verbindungsgateway, das speziell für die Integration von drahtlosen Endgeräten und Modbus RTU-Geräten entwickelt wurde. Mit seiner Ethernet-Schnittstelle (Modbus TCP) ermöglicht er eine nahtlose Kommunikation zwischen verschiedenen Automatisierungskomponenten. Der Server ist ideal für die Erweiterung bestehender Systeme und bietet umfassende Funktionen zur Überwachung und Verwaltung von Energieverbrauch und Leistung. Durch die integrierte Webserver-Technologie wird die Inbetriebnahme und Konfiguration erheblich vereinfacht, während die erweiterte Diagnosefunktion eine effiziente Fehlersuche ermöglicht. Der PAS600 ist für den Einsatz in anspruchsvollen Umgebungen konzipiert und bietet eine hohe Betriebstemperaturspanne sowie eine robuste Bauweise, die den Anforderungen der Industrieautomatisierung gerecht wird. - Bietet Alarmverwaltung über E-Mail für Endstromkreise - Echtzeit-Messungen von Energie, Leistung, Stromstärke und Spannung - Datenpuffer für ca. 1 Monat für Cloud-Anwendungen - Zwei 100Base-T-Ethernet RJ45-Anschlüsse für flexible Netzwerkanbindung - Erweiterte Diagnoseinformationen und Ereignisprotokolle zur Systemüberwachung.527,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
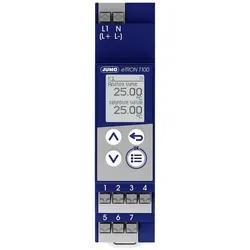
Jumo Digitaler, AutomatisierungJumo digitaler Thermostat 00721265 Hersteller: Jumo Bezeichnung: Digitaler Thermostat Typ: 00721265 Ausführung: Thermostat Bemessungsspannung: 230 V Bemessungsstrom: 0,0005 A Einstellbereich Temperatur: -200 bis 600 °C Montageart: Klemmbefestigung Ausführung der Schaltfunktion: Wechsler (NO/NC) Mit Digital-Anzeige: ja Der elektronische Thermostat zur Hutschienenmontage (35 mm) im Format 90 mm x 22,5 mm dient einfacher Temperaturregelungen (Heizen oder Kühlen). Als Eingang ist ein Pt100zl, Pt1000zl oder KTY2X-6 möglich. Der Ist- und Sollwert wird auf der hintergrundbeleuchteten Dotmatrix-Anzeige (64 x 80 Pixel) mit Sonderzeichen für °C und °F angezeigt. Mit der Timerfunktion kann die Thermostatfunktion (Heizen oder Kühlen) gestartet oder auch zeitlich begrenzt werden. Der Schaltzustand des Relaisausgangs sowie der Ist- und Sollwert werden gleichzeitig im Display angezeigt. Die Anzeige ist zwischen vier Landessprachen (Deutsch, Englisch, Französisch und Spanisch) umschaltbar. Das Gerät wird über 4 Tasten auf der Frontseite bedient. Der elektrische Anschluss erfolgt über Printklemmen mit Push-in-Technologie. Die Spannungsversorgung beträgt AC 230 V, +10/-15 %, 48 bis 63 Hz.164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
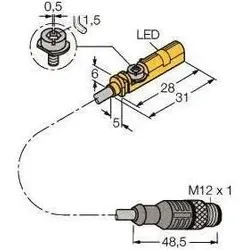
Turck Magnetfeldsensor, AutomatisierungArt der Betätigung: Magnet Ausführung des elektrischen Anschlusses: Kabel mit Steckverbinder Ausführung des Schaltausgangs: NAMUR Breite des Sensors: 5 mm Höhe des Sensors: 6 mm Länge des Sensors: 28 mm Explosionsschutz-Kategorie für Gas: ATEX Gas-Ex-Schutz, Kat. 1G Explosionsschutz-Kategorie für Staub: ATEX Staub-Ex-Schutz, Kat. 1D Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Performance Level nach EN ISO 13849-1: ohne Umgebungstemperatur: -25 - 70 °C Spannungsart: DC Schutzart (IP): IP68.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmersal Sicherheitsschalter, AutomatisierungSchmersal Sicherheitsschalter AZ 16-12ZVRK-M16 Hersteller: Schmersal Bezeichnung: Sicherheitsschalter mit getrenntem Betätigungsmechanismus Typ: AZ 16-12ZVRK-M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 2 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30 bis 80 °C Schutzart (IP): IP67.57,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider PAS600, AutomatisierungDer Schneider PAS600 Panel Server Universal ist ein vielseitiges Verbindungsgateway, das speziell für die Integration von drahtlosen Endgeräten und Modbus RTU-Geräten entwickelt wurde. Mit seiner Ethernet-Schnittstelle (Modbus TCP) ermöglicht er eine nahtlose Kommunikation zwischen verschiedenen Automatisierungskomponenten. Der Server ist ideal für die Erweiterung bestehender Systeme und bietet umfassende Funktionen zur Überwachung und Verwaltung von Energieverbrauch und Leistung. Durch die integrierte Webserver-Technologie wird die Inbetriebnahme und Konfiguration erheblich vereinfacht, während die erweiterte Diagnosefunktion eine effiziente Fehlersuche ermöglicht. Der PAS600 ist für den Einsatz in anspruchsvollen Umgebungen konzipiert und bietet eine hohe Betriebstemperaturspanne sowie eine robuste Bauweise, die den Anforderungen der Industrieautomatisierung gerecht wird. - Bietet Alarmverwaltung über E-Mail für Endstromkreise - Echtzeit-Messungen von Energie, Leistung, Stromstärke und Spannung - Datenpuffer für ca. 1 Monat für Cloud-Anwendungen - Zwei 100Base-T-Ethernet RJ45-Anschlüsse für flexible Netzwerkanbindung - Erweiterte Diagnoseinformationen und Ereignisprotokolle zur Systemüberwachung.527,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Digitaler, AutomatisierungJumo digitaler Thermostat 00721265 Hersteller: Jumo Bezeichnung: Digitaler Thermostat Typ: 00721265 Ausführung: Thermostat Bemessungsspannung: 230 V Bemessungsstrom: 0,0005 A Einstellbereich Temperatur: -200 bis 600 °C Montageart: Klemmbefestigung Ausführung der Schaltfunktion: Wechsler (NO/NC) Mit Digital-Anzeige: ja Der elektronische Thermostat zur Hutschienenmontage (35 mm) im Format 90 mm x 22,5 mm dient einfacher Temperaturregelungen (Heizen oder Kühlen). Als Eingang ist ein Pt100zl, Pt1000zl oder KTY2X-6 möglich. Der Ist- und Sollwert wird auf der hintergrundbeleuchteten Dotmatrix-Anzeige (64 x 80 Pixel) mit Sonderzeichen für °C und °F angezeigt. Mit der Timerfunktion kann die Thermostatfunktion (Heizen oder Kühlen) gestartet oder auch zeitlich begrenzt werden. Der Schaltzustand des Relaisausgangs sowie der Ist- und Sollwert werden gleichzeitig im Display angezeigt. Die Anzeige ist zwischen vier Landessprachen (Deutsch, Englisch, Französisch und Spanisch) umschaltbar. Das Gerät wird über 4 Tasten auf der Frontseite bedient. Der elektrische Anschluss erfolgt über Printklemmen mit Push-in-Technologie. Die Spannungsversorgung beträgt AC 230 V, +10/-15 %, 48 bis 63 Hz.164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Turck Magnetfeldsensor, AutomatisierungArt der Betätigung: Magnet Ausführung des elektrischen Anschlusses: Kabel mit Steckverbinder Ausführung des Schaltausgangs: NAMUR Breite des Sensors: 5 mm Höhe des Sensors: 6 mm Länge des Sensors: 28 mm Explosionsschutz-Kategorie für Gas: ATEX Gas-Ex-Schutz, Kat. 1G Explosionsschutz-Kategorie für Staub: ATEX Staub-Ex-Schutz, Kat. 1D Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Performance Level nach EN ISO 13849-1: ohne Umgebungstemperatur: -25 - 70 °C Spannungsart: DC Schutzart (IP): IP68.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmersal Sicherheitsschalter, AutomatisierungSchmersal Sicherheitsschalter AZ 16-12ZVRK-M16 Hersteller: Schmersal Bezeichnung: Sicherheitsschalter mit getrenntem Betätigungsmechanismus Typ: AZ 16-12ZVRK-M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 2 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30 bis 80 °C Schutzart (IP): IP67.57,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
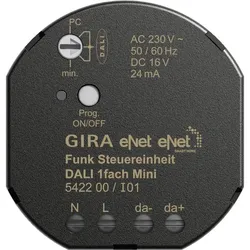
Gira Funk, AutomatisierungGira Funksteuerungseinheit Mini 542200 Hersteller: Gira Bezeichnung: Funksteuerungseinheit Mini DALI Typ: 542200 Bus-System KNX: Nein Bus-System KNX Funk: Nein Bus-System Funkbus: Ja Bus-System LON: Nein Bus-System Powernet: Nein Weitere Bus-Systeme: eNet Montageart: Unterputz Vor-Ort-/Manuelle Bedienung: Nein Anzahl der Ausgänge: 1 Schutzart (IP): IP20 Mit Buskopplung: Nein Gira Funksteuerungseinheit Mini 542200: Weitere Details eNet Funksteuerungseinheit DALI 1-fach Mini Eigenschaften: - Einstellbar mit eNet-Server - Vollständig verschlüsselte Funkübertragung (AES-CCM) ab eNet-Server-Softwareversion 2.0 - Betriebssperren - Update der Gerätesoftware Die eNet Funksteuerungseinheit DALI ermöglicht das Schalten und die Helligkeitsanpassung von DALI-Leuchten. Gemeinsame Bedienung aller angeschlossenen DALI-Vorschaltgeräte, Broadcast. DALI-Versorgung für maximal zwölf Teilnehmer. Parallelschaltung von bis zu sechs Funksteuerungseinheiten DALI Mini zur Versorgung von maximal 72 Teilnehmern. Einschalt- und Mindesthelligkeit können gespeichert werden. Szenenbetrieb. Statusrückmeldung an eNet-Funksender. Kurzschluss- und Übertemperaturschutz. Einstellbar mit eNet-Server: - Maximale Helligkeit - Dimmgeschwindigkeit - Nachlaufzeit - Einschalt- oder Ausschaltverzögerung - Hoch- oder Runterdimmrampe - Ausschaltvorwarnung - Dauerbetrieb ein, Dauerbetrieb aus - Hotel-Funktion - Lichtsteuerung - Repeater-Funktion - Lokalisierung des Geräts Hinweise: Montage in Gerätekasten, Aufputzgehäuse oder in Installationsadapter. EAN: 4010337774198.110,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Aufbaugehäuse, AutomatisierungDas Aufbaugehäuse von Eaton, Modell M22-FI4, ist eine robuste und vielseitige Lösung für die Industrieautomatisierung. Hergestellt aus hochwertigem Kunststoff und ausgestattet mit Edelstahlschrauben, bietet es eine zuverlässige und langlebige Konstruktion. Das Gehäuse ist für die Montage von bis zu vier Einbaustellen konzipiert und ermöglicht die Integration verschiedener Bedienelemente wie Drucktasten, Wahltasten und Leuchtmelder. Die durchdachte Gestaltung umfasst eine rückseitige und seitliche Leitungseinführung, die eine flexible Installation ermöglicht. Mit einem ansprechenden Design in RAL 7035 und anthrazitfarbenem Gehäuseunterteil fügt sich das Produkt harmonisch in verschiedene Umgebungen ein. Das Aufbaugehäuse ist nicht nur funktional, sondern auch für den Einsatz in anspruchsvollen industriellen Anwendungen geeignet. - Hergestellt aus hochwertigem Kunststoff mit Edelstahlschrauben für erhöhte Langlebigkeit - Bietet Platz für bis zu vier Einbaustellen, ideal für verschiedene Bedienelemente - Flexible Leitungseinführungen: 1 x M20 rückseitig und 2 x M20 seitlich - Geeignet für den Einsatz in Industrieautomatisierungsanwendungen.32,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.